ご自身の信用状態をもっとわかりやすく
情報開示の際に確認できる「クレジット・ガイダンス」とは、CICが保有する信用情報を分析したうえで算出した「クレジット・ガイダンス情報」を、皆さまおよびCICの会員会社に提供するサービスです。
クレジット・ガイダンスの
ポイント
ポイント01
ご自身の信用状態を3桁の数値で表した「指数」で確認できます
ポイント02
「指数」の算出に影響を与えた「算出理由」を確認できます
ポイント03
情報開示の際にあわせて確認できるため、追加の手数料は発生しません
クレジット・ガイダンスでわかること
CICが保有する信用情報を分析したうえで算出した「指数」とその「算出理由」から、ご自身の信用状態がひと目でわかります。
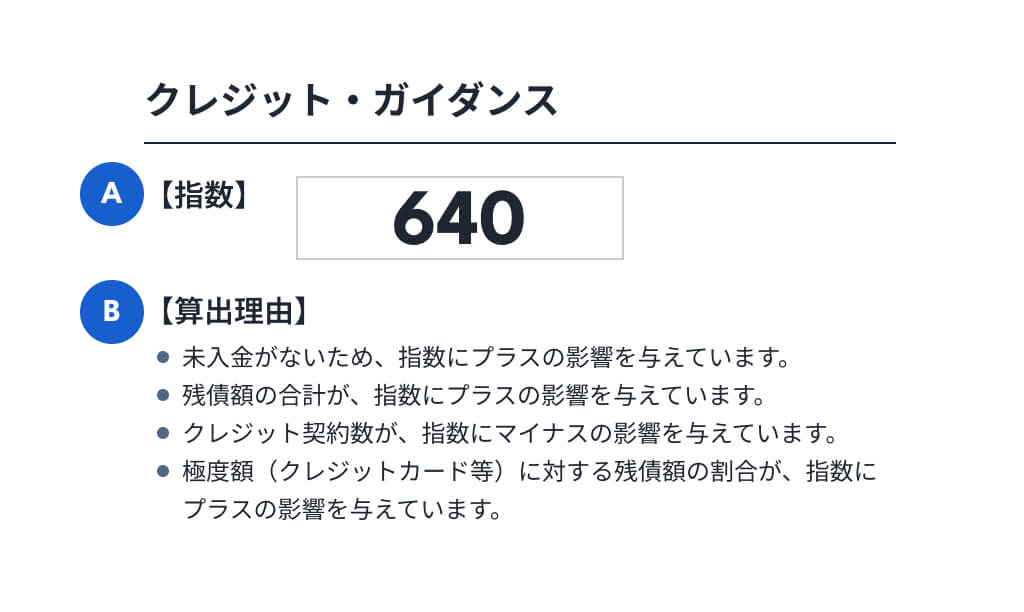
- A指数
- ご自身のクレジット取引事実に基づいて算出した「信用状態」を表す指標です。200~800の3桁の数値で算出されます。
- B算出理由
- 指数を算出するにあたり影響を与えた理由を最大4つ回答します。
ご自身の信用状態を3桁の数値で表し、
影響した理由もあわせて確認できるのが
クレジット・ガイダンスです。
指数・算出理由が利用される場面
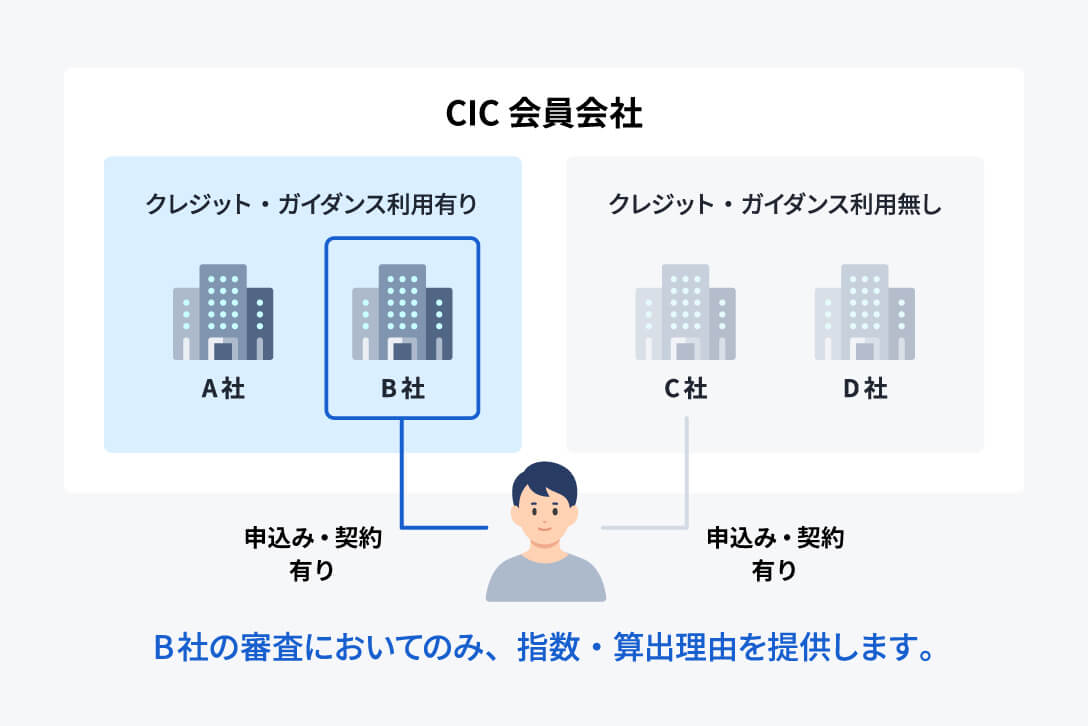
指数とその算出理由は皆さまのほか、CICの会員会社のうち、このサービスを利用している会社にも提供されます。ただし、提供されるのは、ご本人がクレジットやローン等の申込みや契約をした会社に限ります。
また、会員会社がこれらの情報を利用できるのは、与信審査の目的に限られます。
クレジット・ガイダンス
情報を確認する
情報開示の申込み時に「クレジット・ガイダンスを希望する」にチェックをするだけ。ご確認に追加の手数料は発生しません。
指数でわかること
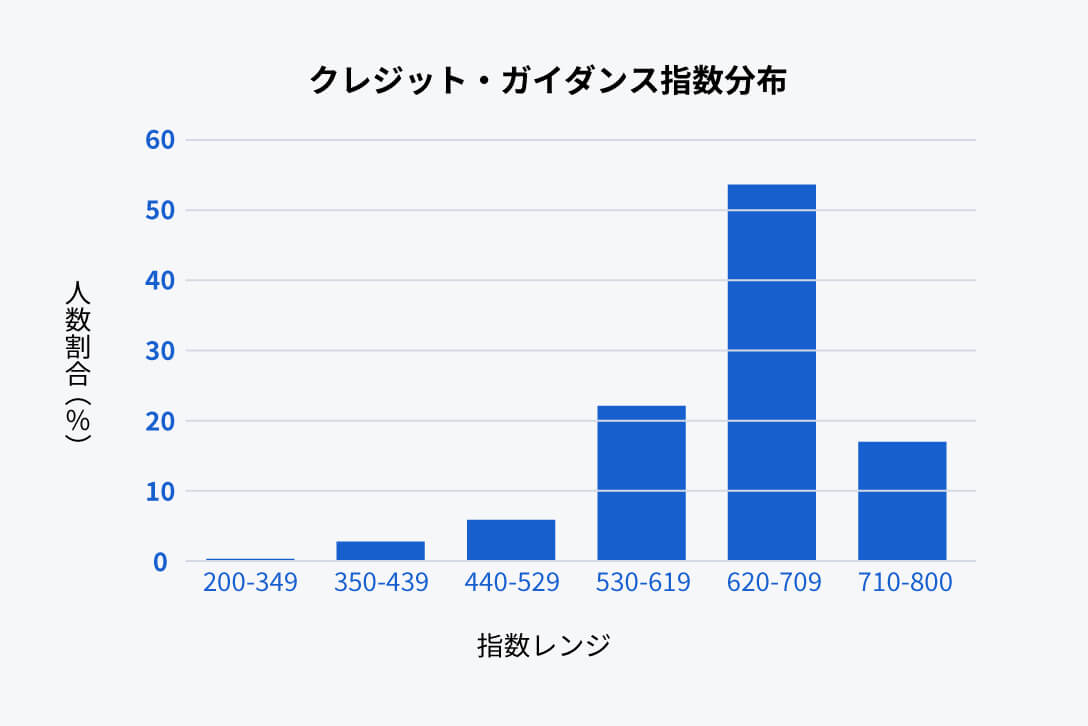
指数を確認することで、ご自身のクレジットヒストリーがひと目でわかるようになり、現時点の信用状態を把握することができます。
指数は、「クレジット契約の取引事実に関する情報」※を分析して数値化することで信用状態を表しています。
また、指数は「200~800」の範囲で算出されるものであり、「クレジット・ガイダンス指数分布」は指数の分布状況(人数の割合)を示しています。
- ※属性情報(年齢・性別・年収・学歴・勤務先・居住地など)を除く客観的な取引事実のみ
指数の算出方法
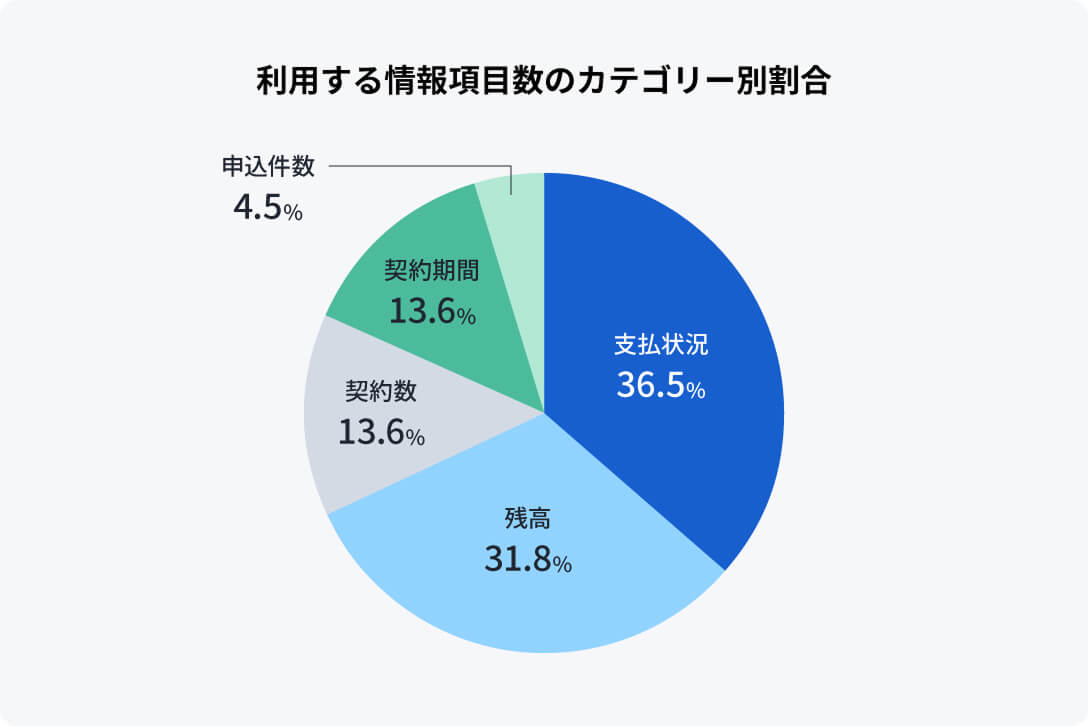
CICが保有する信用情報のうち、ご自身の客観的な取引事実のみを利用して算出しています。客観的な取引事実には、5つのカテゴリー(「支払状況」、「残高」、「契約数」、「契約期間」、「申込件数」)があり、各カテゴリーから複合的に算出しています。
指数算出に大きく影響を与えた取引事実から、影響の大きい順に最大4件を「算出理由」として提供します。
なお、指数算出に利用した項目の割合は円グラフのとおりです。
- 支払状況
- 「請求額」や「入金額」などから、請求に対する支払状況を確認する項目
- 残高
- 「残債額」などから残高の大小を確認する項目
- 契約数
- クレジット情報の件数から、これまで保有された契約数を確認する項目
- 契約期間
- 「契約年月日」から現在までの契約期間を確認する項目
- 申込件数
- 会員会社からの「照会件数」をもとに、新規契約の申込件数を確認する項目
指数アップのヒント
指数「480」と「690」を例として比較した信用状態の特徴を解説します。「指数アップのヒント」とあわせてご確認いただき、ご自身の信用状態の改善にご活用ください。
ただし、これらの数値は参考値です。指数は、これらの項目以外の情報も使用して複合的に算出しています。
お支払いの状況
請求に対して期日どおり
支払いを行った人の割合


指数480
指数480のうち35.3%の人は、すべての請求に対して期日どおりに支払っています。
指数690
指数690の人は、すべての請求に対して期日どおりに支払っています。
指数アップのヒント
請求の期日を守って支払いを
行いましょう
極度額利用率
クレジットカードの
利用上限金額(極度額)に
対する残債額の割合

指数480
指数480の人は、極度額の合計に対して
平均27.1%の利用があります。
指数690
指数690の人は、極度額の合計に対して
平均3.5%の利用があります。
指数アップのヒント
カードの使いすぎには注意しましょう
カード
キャッシング
残債額
クレジットカードでの
キャッシングの残債額


指数480
指数480の人のカードキャッシング残債額の平均は115,000円です。
指数690
指数690の人のカードキャッシング残債額の平均は1,000円未満です。
指数アップのヒント
カードキャッシングの使いすぎには
注意しましょう
契約期間
クレジット契約の締結開始
から現在までの期間

指数480
指数480の人のクレジット契約期間は、契約が締結されてから平均5年です。
指数690
指数690の人のクレジット契約期間は、契約が締結されてから平均15年です。
指数アップのヒント
健全なクレジット利用※を維持し、
契約期間の長期化をはかりましょう
- ※期日どおりの支払いや必要な場合に新規契約を行うなど
- (数値は端数切り上げ)
クレジット・ガイダンス
情報を確認する
情報開示の申込み時に「クレジット・ガイダンスを希望する」にチェックをするだけ。ご確認に追加の手数料は発生しません。
クレジット・ガイダンスをもっと知る
クレジット・ガイダンスの目的と仕組み
クレジット・ガイダンスは、皆さまが安心してクレジットやローン等を利用するためのサポートをしながら、会員会社の適正与信に貢献することで、豊かなクレジットライフを実現することを目的としています。
皆さま
- 信用状態の把握・改善
- 金融リテラシーの向上
- 多重債務・自己破産の未然防止
信用状態の維持・改善をサポートし、皆さまが安心してクレジットやローン等を利用できる生活を実現
会員会社
- 適正なクレジット契約の実現
- 与信判断の標準化・自動化
- DXの推進
会員会社の適正な与信判断に貢献し、皆さまの豊かなクレジットライフを実現

会員会社による審査は、信用情報、クレジット・ガイダンス情報のほか、自社で収集する情報などを踏まえ、総合的に行われます。よって、クレジット・ガイダンス情報は、会員会社による審査において、あくまで参考にする情報の一つという位置付けとなります。
1.指数・算出理由の定義
- 指数
- 信用情報のうち、属性(年齢・性別・年収・学歴・勤務先・居住地など)に関する情報以外の「クレジット契約の取引事実に関する情報」を分析して数値化した「信用状態」を表す指標。(「200~800」の3桁の数値)
- 算出理由
- 指数の算出に際し、特に影響を与えた理由(最大4つ)
例)未入金がないため、指数にプラスの影響を与えています。
2.指数算出モデルの品質
クレジット・ガイダンスは、充実した信用情報を統計的に分析することで、精度を高めています。定期的な精度検証や外部有識者等による助言・評価等を通じ、指数算出モデルの品質の維持・向上をはかっています。
3.指数算出の透明性
指数の算出に際しては、算出理由の明示が可能な統計的分析手法を採用しており、ブラックボックス化の恐れのあるAIなどの手法は採用していません。さらに、指数だけでなく、その算出理由をあわせて回答することで、サービスの透明性を確保しています。
4.管理体制
指数・算出理由は信用情報と同等に厳格なセキュリティ環境下で管理しています。また、会員会社に対しても同等の厳格な管理を求めています。詳細は、セキュリティポリシーをご確認ください。
属性情報と指数算出の関係
指数は、「客観的な取引事実」のみを利用して算出します。年齢・性別・年収・学歴・勤務地・居住地などといった属性情報は一切関係ありません。
指数が算出できない場合
会員会社がCICに登録した信用情報が次のような条件に当てはまる場合には指数を算出できないことがあります。
- CICに登録されているクレジット契約が、契約締結から6か月未満の契約のみの場合
- CICに登録されているクレジット契約が、「返済状況:異動※」の契約のみの場合
- CICに登録されている電話番号などのお客さま情報が最新化されていない場合
など
これらの場合、開示報告書のクレジット・ガイダンスのページには、指数が算出されない旨が表示されます。
- ※長期にわたる支払いの遅れ(61日以上または3か月以上)などがある場合
会員会社への指数・算出理由の提供停止
ご自身の指数や算出理由について、第三者への提供を望まない場合は、「停止」を選択することができます。また、一度停止した場合でも、後日、停止を解除することもできます。なお、提供停止や停止解除の手続きにかかる手数料は無料です。
クレジット・ガイダンス第三者提供停止/解除からお手続きください。
クレジット・ガイダンス情報のお取扱いにご注意ください
CICから開示を受けた「クレジット・ガイダンス情報」を第三者に提供すると、トラブルにつながるおそれがあります。
第三者から提供を求められても安易に渡さないようにするなど、ご自身の「クレジット・ガイダンス情報」は慎重にお取扱いください。