CICとは
CICの事業
CICは、割賦販売法および貸金業法にて指定を受けた信用情報機関です。
1984年の設立以来、皆さまのクレジットやローン等の客観的な取引事実に基づく「信用情報」を厳重に管理しています。
CICは、信用情報の収集・管理・分析・提供・開示を通じて、社会的なインフラの役割を担っています。
クレジット会社等は、クレジットやローン等の申込みがあったときに「契約に無理がないか」「支払能力があるか」などを判断するために、信用情報機関に登録されている情報を確認します。
信用情報機関には、たとえば次のような情報が登録されています。
- クレジットカードやローンの契約内容
- 毎月の返済状況や借入れの金額
- 支払いの遅れがないか
など
これらの情報は、クレジット会社等が、申込みを受けたときの審査や契約の手続きを適切に行うために利用されています。
また、信用情報機関には、一定の基準を満たし、審査を受けたクレジット会社等だけが加盟しています。
会員会社の例
- 信販会社
- 流通系クレジット会社
- 銀行系クレジット会社
- メーカー系クレジット会社
- 専門店会
- リース会社
- 保険会社
- 保証会社
- 金融機関
- 消費者金融会社
- 携帯電話会社
など
CICの役割
CICは、次のような社会的な役割を果たしています。

役割01
消費者の支払能力に応じた適正なクレジット取引の実現
会員会社は信用情報を参考に、消費者にとって無理のない契約かどうか、支払能力があるかどうかなどを判断することで、支払能力に応じた適正なクレジット取引を行うことができます。
役割02
迅速な情報提供によるクレジット取引の利便性向上
会員会社は信用情報を利用することで、与信判断を正確かつ迅速に行うことができます。また、消費者の皆さまは、クレジット取引を速やかに利用することができます。
役割03
消費者の多重債務・自己破産の未然防止
信用情報は、支払能力を超えた多額・多重の借入れが生じないよう、チェック機能としての役割を果たすことで、消費者を保護しています。
数字で見るCIC
保有情報数
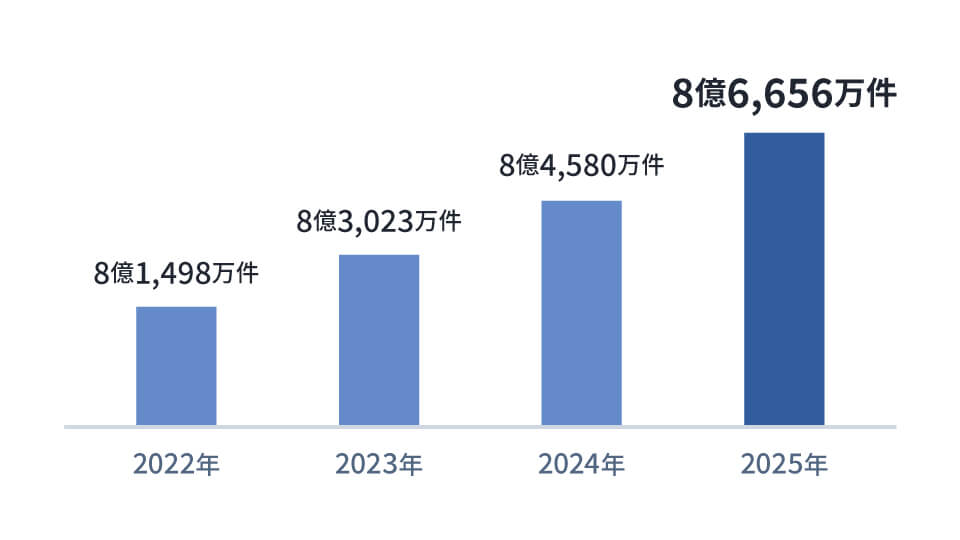
2026年3月時点
CICは、信用情報機関として国内最大規模の信用情報を保有しています。
情報開示件数
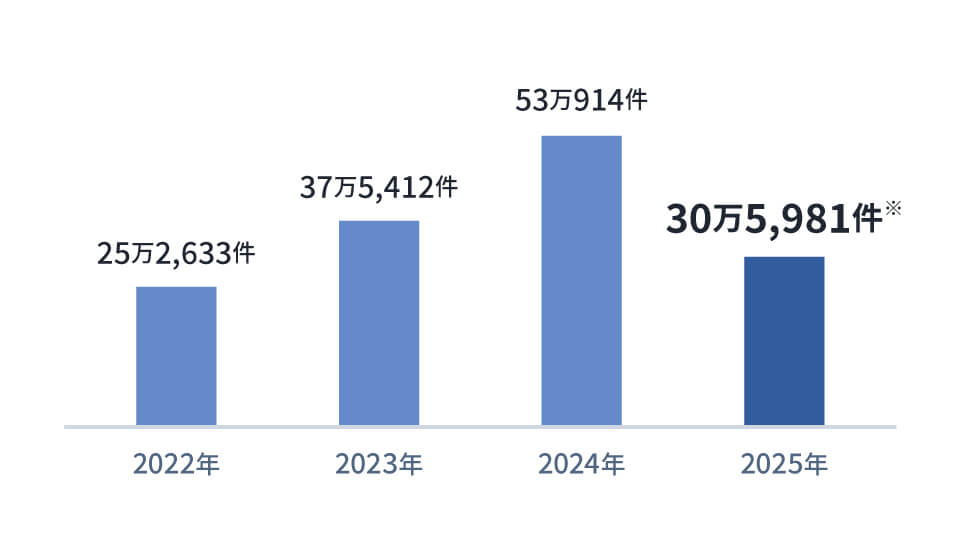
2026年3月時点
※2025年は、約6か月間、インターネット開示を停止していました。
CICは、皆さまがご自身の信用情報を確認することができる「情報開示制度」を設けています。
会員会社数
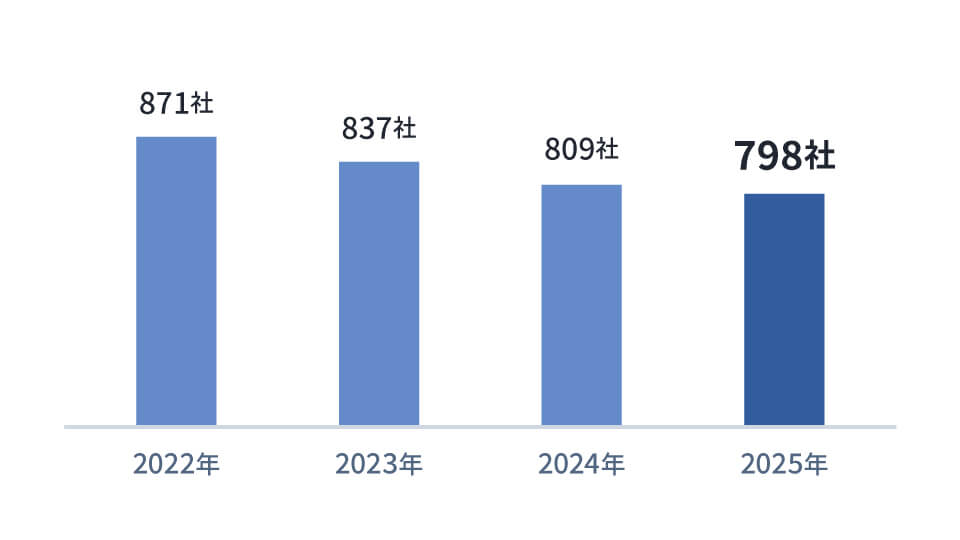
2026年3月時点
CICには、多様な業態の企業が加盟しています。
照会件数
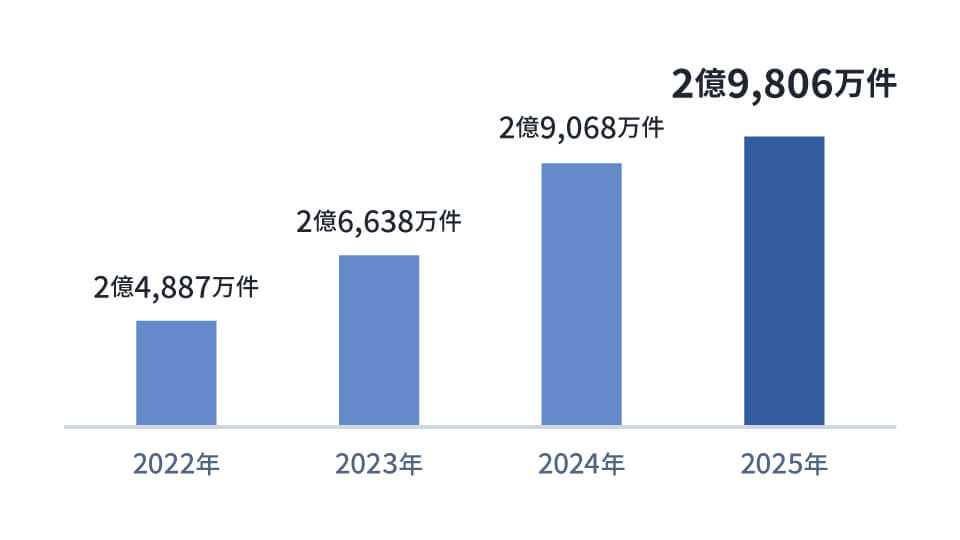
2025年度(2025年4月~2026年3月)
CICは、会員会社が正確かつ迅速に与信判断を行えるよう、会員会社からの照会に応じて、信用情報を提供しています。
貸金登録残高
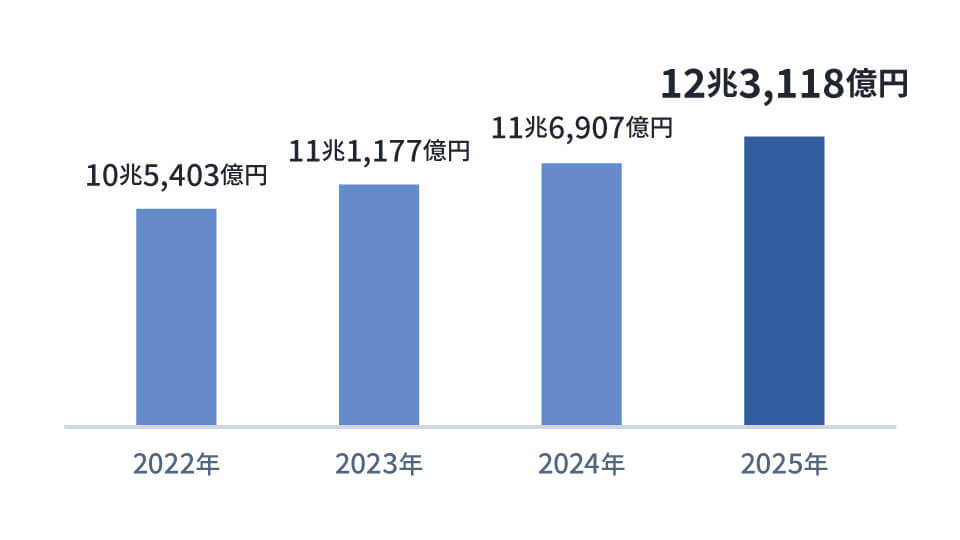
2026年3月時点
CICは、キャッシングやカードローン等の借入れに関する情報を、貸金業法に基づき保有しています。
割賦残債額
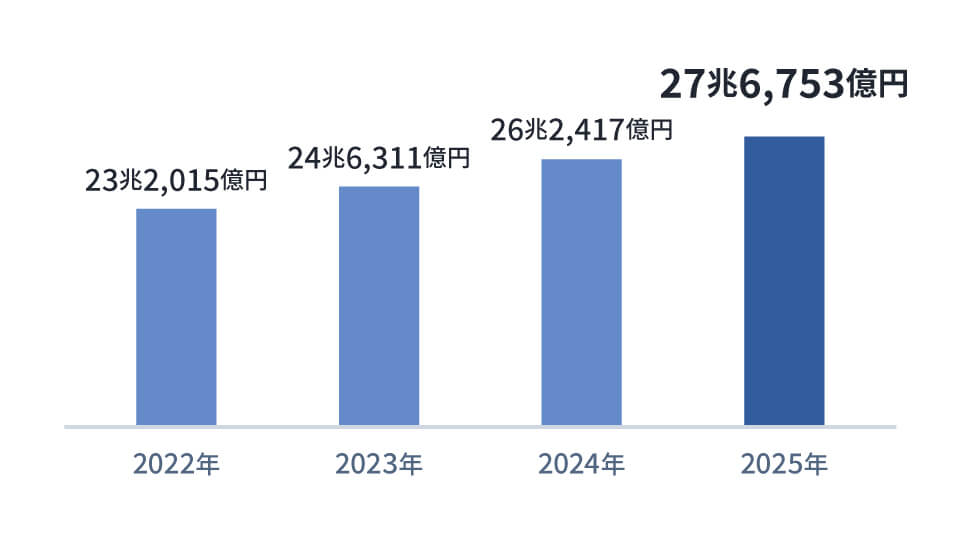
2026年3月時点
CICは、分割払いやリボ払いなどのクレジット契約に関する情報を、割賦販売法に基づき保有しています。